W świecie finansów i inwestycji istnieje wiele pojęć, które mogą wydawać się skomplikowane na pierwszy rzut oka. Jednym z nich jest "yield", czyli rentowność. Zrozumienie tego wskaźnika jest absolutnie kluczowe dla każdego, kto chce świadomie zarządzać swoim kapitałem i podejmować trafne decyzje inwestycyjne. Ten artykuł przeprowadzi Cię przez meandry yield, wyjaśniając jego znaczenie, sposoby obliczania i praktyczne zastosowanie w różnych klasach aktywów.
Dlaczego zrozumienie pojęcia "yield" jest kluczowe dla każdego inwestora?
W finansach, podobnie jak w życiu, kluczem do sukcesu jest zrozumienie podstaw. "Yield" to jedno z tych fundamentalnych pojęć, które stanowi uniwersalny język zysku. Niezależnie od tego, czy interesują Cię obligacje, akcje, czy nieruchomości, yield pozwala Ci ocenić, jak dobrze Twoja inwestycja pracuje dla Ciebie. Analiza tego wskaźnika jest nieoceniona w procesie podejmowania świadomych decyzji finansowych. Pozwala ona nie tylko ocenić bieżącą atrakcyjność danej inwestycji, ale także porównać różne opcje między sobą, co jest niezbędne do budowania zdywersyfikowanego i rentownego portfela.
Yield jako uniwersalny język zysku: od obligacji po nieruchomości
Choć sposób obliczania i specyfika rynków mogą się różnić, "yield" zawsze odnosi się do generowanego dochodu. Jest to wspólny mianownik, który pozwala inwestorom porównywać pozornie nieporównywalne aktywa. Czy lepiej zainwestować w obligację państwową, akcję spółki dywidendowej, czy może w mieszkanie na wynajem? Odpowiedź na to pytanie często zaczyna się od analizy ich odpowiednich wskaźników yield. Pozwala to na obiektywną ocenę potencjalnej rentowności i podjęcie decyzji zgodnej z własnymi celami inwestycyjnymi.
Jak analiza yield pomaga podejmować lepsze decyzje finansowe?
Analiza yield to nie tylko teoretyczna wiedza, ale przede wszystkim praktyczne narzędzie. Pomaga ono w ocenie ryzyka zazwyczaj wyższy yield idzie w parze z wyższym ryzykiem, ale nie zawsze. Umożliwia porównanie inwestycji o różnym charakterze, co jest kluczowe przy budowaniu zdywersyfikowanego portfela. Dzięki yield możesz świadomie alokować swój kapitał, wybierając te aktywa, które najlepiej odpowiadają Twoim oczekiwaniom co do poziomu zysku i akceptowalnego ryzyka. To dzięki niemu możesz unikać pułapek i lokować pieniądze tam, gdzie mają największy potencjał wzrostu.
Co to jest yield? Prosta definicja dla początkujących
Najprościej rzecz ujmując, "yield" to dochód lub zysk, jaki generuje Twoja inwestycja w określonym czasie. Najczęściej jest on wyrażany jako procentowy stosunek rocznego dochodu do wartości lub kosztu, jaki poniosłeś na tę inwestycję. W polskim języku finansowym często używamy zamiennie słów takich jak rentowność, stopa dochodu, czy stopa zwrotu. Te wszystkie terminy opisują to samo zjawisko ile pieniędzy zarabiasz na swoim kapitale.
Podstawowy wzór na yield jest intuicyjny: Yield = Roczny Dochód / Wartość Inwestycji * 100%. Oczywiście, w zależności od rodzaju inwestycji, "roczny dochód" i "wartość inwestycji" mogą oznaczać różne rzeczy, o czym szerzej opowiem w dalszej części. Warto zaznaczyć, że termin "yield" pojawia się również poza światem finansów, na przykład w zakładach bukmacherskich czy procesach produkcyjnych, ale nasz dzisiejszy fokus to jego zastosowanie w inwestycjach.
Tłumaczenie pojęcia: rentowność, stopa dochodu, a może "plon"?
W polskiej terminologii finansowej "yield" może być tłumaczony na kilka sposobów, a wybór konkretnego określenia często zależy od kontekstu. "Rentowność" to ogólne pojęcie opisujące zdolność do generowania zysku. "Stopa dochodu" bardziej precyzyjnie wskazuje na procentowy stosunek dochodu do zainwestowanego kapitału. Czasem można spotkać się również z terminem "plon", szczególnie w kontekście rolnictwa czy wydobycia surowców, ale w finansach jest on rzadziej używany. Kluczowe jest jednak zrozumienie, że wszystkie te terminy odnoszą się do tego samego miary zysku z inwestycji.
Podstawowy wzór na yield i jego najważniejsze założenia
Ogólny wzór na yield to: Yield = Roczny Dochód / Cena Inwestycji * 100%. "Roczny dochód" to kwota pieniędzy, którą inwestycja przyniosła w ciągu roku (np. odsetki z obligacji, dywidenda z akcji, czynsz z nieruchomości). "Cena inwestycji" to zazwyczaj cena, po której kupiliśmy dany aktyw, lub jego aktualna wartość rynkowa, w zależności od tego, co chcemy obliczyć. Podstawowym założeniem jest tutaj okres roczny, co ułatwia porównywanie rentowności różnych inwestycji. Jest to uproszczony model, który w praktyce może być modyfikowany w zależności od specyfiki danego rynku.
Yield w świecie obligacji: Co musisz wiedzieć o rentowności długu?
Obligacje to jeden z najpopularniejszych instrumentów dłużnych, a zrozumienie ich "yield" jest kluczowe dla każdego inwestora w ten segment rynku. W przypadku obligacji możemy mówić o dwóch głównych miarach rentowności: bieżącej stopie dochodu (Current Yield) oraz stopie zwrotu w terminie do wykupu (Yield to Maturity, YTM). Obie dostarczają cennych informacji, ale YTM jest uznawany za bardziej kompleksowy wskaźnik.
Current Yield daje szybki obraz tego, ile rocznie zarobisz na odsetkach w stosunku do aktualnej ceny rynkowej obligacji. Jest to proste obliczenie, które może być pomocne w szybkim porównaniu. Jednakże, nie uwzględnia ono faktu, że cena obligacji może się zmieniać, a także tego, co stanie się z naszą inwestycją w momencie jej wykupu. Dlatego właśnie YTM jest tak ważny. Uwzględnia on wszystkie przyszłe przepływy pieniężne związane z obligacją zarówno odsetki, jak i zwrot kapitału w dniu wykupu biorąc pod uwagę obecną cenę rynkową. To daje znacznie dokładniejszy obraz całkowitej rentowności inwestycji, jeśli zamierzamy trzymać obligację do terminu zapadalności.
Warto również wspomnieć o obligacjach zerokuponowych. W ich przypadku nie otrzymujemy regularnych odsetek. Zysk generowany jest przez różnicę między ceną zakupu a wartością nominalną, którą otrzymamy w dniu wykupu. W tym kontekście "yield" jest obliczany na podstawie tej dyskontowej ceny zakupu i wartości nominalnej w terminie do wykupu, co jest analogiczne do obliczeń YTM.
Bieżąca stopa dochodu (Current Yield) – szybki sposób na ocenę zysku z kuponu
Bieżąca stopa dochodu, czyli Current Yield, to prosty wskaźnik obliczany jako stosunek rocznych odsetek (kuponu) wypłacanych przez emitenta obligacji do jej aktualnej ceny rynkowej. Wzór wygląda następująco: Current Yield = Roczna Kwota Odsetek / Aktualna Cena Rynkowa Obligacji * 100%. Jest to szybki sposób na oszacowanie dochodu z kuponu, ale jego głównym ograniczeniem jest nieuwzględnianie potencjalnej straty lub zysku kapitałowego, który poniesiemy, jeśli sprzedamy obligację przed terminem wykupu lub gdy jej cena rynkowa różni się od wartości nominalnej w dniu wykupu.
Czym jest Yield to Maturity (YTM) i dlaczego jest tak ważny dla inwestorów?
Yield to Maturity (YTM) to roczna stopa zwrotu, jaką inwestor może oczekiwać, jeśli kupi obligację po obecnej cenie rynkowej i będzie ją trzymać aż do daty wykupu. YTM uwzględnia wszystkie przyszłe płatności kuponowe oraz zwrot wartości nominalnej obligacji w terminie zapadalności. Jest to bardziej kompleksowy wskaźnik niż Current Yield, ponieważ bierze pod uwagę zarówno dochód z odsetek, jak i potencjalną zmianę wartości kapitału (zysk lub stratę wynikającą z różnicy między ceną zakupu a wartością nominalną). Dla inwestorów długoterminowych, którzy planują trzymać obligacje do wykupu, YTM jest kluczowym miernikiem rentowności.
Przypadek obligacji zerokuponowych – skąd bierze się zysk, gdy nie ma odsetek?
Obligacje zerokuponowe, jak sama nazwa wskazuje, nie wypłacają regularnych odsetek. Ich mechanizm zysku opiera się na dyskoncie. Oznacza to, że inwestor kupuje taką obligację po cenie niższej niż jej wartość nominalna. Różnica między ceną zakupu a wartością nominalną, którą otrzyma inwestor w dniu wykupu, stanowi jego zysk. W kontekście obligacji zerokuponowych, "yield" odnosi się właśnie do tej stopy zwrotu, którą można obliczyć, biorąc pod uwagę cenę zakupu, wartość nominalną i czas do wykupu.
Yield na giełdzie: Jak stopa dywidendy wpływa na Twoje zyski z akcji?
Gdy mówimy o "yield" w kontekście akcji, najczęściej mamy na myśli stopę dywidendy (Dividend Yield). Jest to wskaźnik, który pokazuje, jaki procent wartości akcji inwestor może otrzymać w formie dywidendy w ciągu roku. Jest to ważny element dla inwestorów poszukujących regularnych przepływów pieniężnych ze swoich inwestycji giełdowych. Stopa dywidendy informuje nas o bieżącym dochodzie, jaki możemy uzyskać z posiadania akcji, niezależnie od tego, czy ich cena rośnie, czy spada.
Jednakże, stopa dywidendy to tylko jedna strona medalu. Całkowity zysk z akcji składa się z dwóch części: dochodu z dywidendy oraz zysku kapitałowego, czyli wzrostu wartości samej akcji. Dlatego też, choć Dividend Yield jest ważnym wskaźnikiem, nie daje on pełnego obrazu potencjalnej rentowności inwestycji w akcje. Inwestorzy powinni analizować go w połączeniu z innymi wskaźnikami, takimi jak wskaźnik cena do zysku (P/E) czy dynamika wzrostu spółki, aby uzyskać pełniejszy obraz.
Gdzie szukać rzetelnych informacji o stopie dywidendy dla spółek notowanych na polskiej giełdzie? Z pomocą przychodzą liczne portale finansowe, takie jak Stooq, Bankier.pl czy Biznes.interia.pl. Informacje te są również dostępne w oficjalnych raportach spółek, które publikują dane dotyczące wypłacanych dywidend. Giełda Papierów Wartościowych w Warszawie (GPW) również udostępnia szereg danych dla inwestorów.
Stopa dywidendy (Dividend Yield) – jak ją obliczyć i interpretować?
Stopa dywidendy (Dividend Yield) obliczana jest według prostego wzoru: Dividend Yield = Roczna Dywidenda na Akcję / Aktualna Cena Rynkowa Akcji * 100%. Na przykład, jeśli spółka wypłaca rocznie 2 zł dywidendy na akcję, a jej aktualna cena rynkowa wynosi 40 zł, to stopa dywidendy wynosi 5% (2 zł / 40 zł * 100%). Wysoka stopa dywidendy może być atrakcyjna dla inwestorów szukających dochodu, ale może też sygnalizować, że rynek ocenia spółkę jako mniej perspektywiczną pod kątem wzrostu ceny akcji, lub że spółka wypłaca znaczną część swoich zysków, co może ograniczać jej możliwości reinwestycji. Niska stopa dywidendy może oznaczać, że spółka preferuje reinwestowanie zysków w rozwój, co potencjalnie może prowadzić do większego wzrostu ceny akcji w przyszłości.
Dywidenda a całkowity zysk z akcji – czego nie powie Ci sam wskaźnik yield?
Sam wskaźnik Dividend Yield informuje nas jedynie o dochodzie z dywidendy, czyli o części zysku, którą spółka zdecydowała się wypłacić akcjonariuszom. Nie uwzględnia on jednak drugiej, często kluczowej części zysku z akcji zysku kapitałowego. Zysk kapitałowy powstaje, gdy cena akcji na rynku wzrasta powyżej ceny, po której ją kupiliśmy. Inwestorzy mogą osiągnąć znaczące zyski dzięki wzrostowi wartości akcji, nawet jeśli spółka nie wypłaca wysokich dywidend. Dlatego też, analizując inwestycję w akcje, zawsze należy patrzeć na oba te aspekty: potencjalny dochód z dywidendy oraz potencjalny wzrost wartości akcji.
Gdzie szukać informacji o stopie dywidendy dla spółek z polskiej giełdy?
Informacje o stopie dywidendy dla spółek notowanych na Giełdzie Papierów Wartościowych w Warszawie są łatwo dostępne. Najpopularniejsze polskie portale finansowe, takie jak Bankier.pl, Stooq.pl czy Biznes.interia.pl, posiadają dedykowane sekcje z danymi giełdowymi, gdzie można znaleźć wskaźniki takie jak Dividend Yield dla poszczególnych spółek. Ponadto, spółki same publikują informacje o wypłacanych dywidendach w swoich raportach okresowych (kwartalnych i rocznych), które są dostępne na ich stronach internetowych oraz w systemach informacji giełdowej.
Yield na rynku nieruchomości: Klucz do oceny opłacalności wynajmu
Rynek nieruchomości to kolejny obszar, gdzie "yield" odgrywa kluczową rolę. W tym kontekście najczęściej używamy terminu "stopa kapitalizacji" (ang. capitalization rate, cap rate). Jest to podstawowy wskaźnik rentowności inwestycji w nieruchomości, który pozwala ocenić, jak szybko inwestycja może się zwrócić. Oblicza się go zazwyczaj jako stosunek rocznego dochodu netto z wynajmu do wartości rynkowej nieruchomości.
Bardzo ważne jest rozróżnienie między yield brutto a yield netto. Yield brutto daje nam obraz potencjalnego przychodu przed odjęciem wszelkich kosztów związanych z utrzymaniem nieruchomości. Yield netto, uwzględniając te koszty, dostarcza znacznie bardziej realistycznego obrazu rzeczywistej zyskowności. Dlatego też, analizując inwestycję w mieszkanie na wynajem, zawsze należy skupić się na yieldzie netto, aby mieć pewność, że uwzględniliśmy wszystkie niezbędne wydatki.
Jaki poziom yieldu można uznać za atrakcyjny w Polsce? Odpowiedź nie jest jednoznaczna i zależy od wielu czynników, takich jak lokalizacja nieruchomości, jej stan, rodzaj (mieszkanie, lokal użytkowy) oraz aktualna sytuacja rynkowa. Ogólnie jednak, inwestorzy często szukają nieruchomości, których yield netto z najmu przekracza pewien poziom, na przykład 5-7%, aby inwestycja była uznana za opłacalną i konkurencyjną w stosunku do innych form lokowania kapitału. Jest to jednak tylko ogólna wskazówka, a ostateczna decyzja powinna być poprzedzona szczegółową analizą.
Stopa kapitalizacji – jak inwestorzy w nieruchomości mierzą swoje zyski?
Stopa kapitalizacji (cap rate) to kluczowy wskaźnik dla inwestorów na rynku nieruchomości. Jest to procentowy stosunek rocznego dochodu netto z wynajmu nieruchomości do jej wartości rynkowej. Wzór wygląda następująco: Stopa Kapitalizacji = Roczny Dochód Netto z Wynajmu / Wartość Rynkowa Nieruchomości * 100%. Pozwala ona szybko ocenić potencjalną rentowność inwestycji, porównując różne nieruchomości na rynku, niezależnie od ich ceny zakupu. Jest to narzędzie, które pomaga inwestorom w podejmowaniu decyzji o zakupie i ocenie opłacalności.
Yield brutto vs. yield netto – ukryte koszty, o których musisz pamiętać
Yield brutto to przychód z najmu przed odjęciem jakichkolwiek kosztów. Yield netto natomiast uwzględnia wszystkie koszty operacyjne związane z posiadaniem i wynajmowaniem nieruchomości. Do tych kosztów zaliczamy między innymi: podatek od nieruchomości, ubezpieczenie, opłaty za zarządzanie nieruchomością, koszty remontów i napraw, a także ewentualne okresy pustostanów. Ignorowanie tych kosztów i skupianie się wyłącznie na yieldzie brutto może prowadzić do błędnych wniosków o faktycznej zyskowności inwestycji. Dlatego też, dla rzetelnej oceny, zawsze należy obliczać yield netto.
Jaki yield z najmu mieszkania w Polsce można uznać za atrakcyjny?
Określenie "atrakcyjnego" poziomu yieldu z najmu mieszkania w Polsce jest trudne, ponieważ zależy od wielu czynników, takich jak lokalizacja (duże miasto vs. mniejsze ośrodki), standard nieruchomości, a także aktualne stopy procentowe i inflacja. Jednakże, jako ogólną zasadę, można przyjąć, że inwestorzy poszukują nieruchomości, które generują roczny dochód netto z najmu na poziomie co najmniej 5-7% wartości nieruchomości. Niższy yield może oznaczać, że inwestycja jest mniej opłacalna lub wiąże się z niższym ryzykiem, podczas gdy wyższy yield może sugerować wyższe ryzyko lub potencjalnie niższe koszty utrzymania. Zawsze warto przeprowadzić szczegółową analizę dla konkretnej nieruchomości i lokalizacji.
Wysoki czy niski yield? Jak interpretować wartości i unikać pułapek
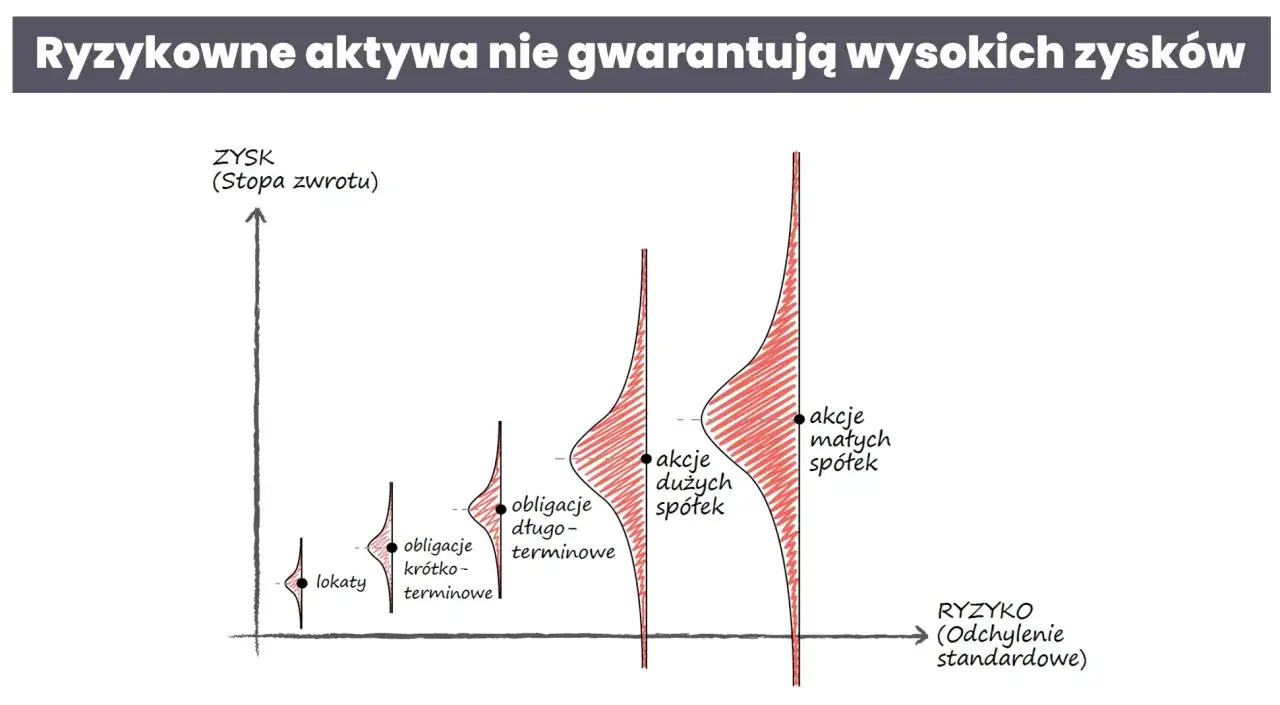
Interpretacja wartości "yield" jest kluczowa dla zrozumienia potencjału i ryzyka związanego z inwestycją. Generalnie, wyższy yield sugeruje wyższy potencjalny zysk, ale zazwyczaj wiąże się również z wyższym ryzykiem. Jest to podstawowa zasada w świecie inwestycji: wyższe potencjalne zwroty często wymagają od nas podjęcia większego ryzyka. Dlatego też, napotykając na bardzo wysoki yield, powinniśmy zachować szczególną ostrożność i dokładnie zbadać przyczyny takiej sytuacji.
Istnieje kilka pułapek, w które można wpaść, kierując się wyłącznie wysokością yield. Bardzo wysoki yield może być sygnałem ostrzegawczym. Na przykład, w przypadku obligacji, może oznaczać, że emitent ma problemy finansowe i istnieje wysokie ryzyko niewypłacalności. W przypadku akcji, wysoka stopa dywidendy może wynikać z problemów spółki, która w ten sposób próbuje utrzymać inwestorów, mimo spadających zysków. Na rynku nieruchomości, wysoki yield może być związany z lokalizacją w niepewnym regionie, problematycznymi najemcami lub niską jakością budynku. Zawsze należy pytać "dlaczego ten yield jest tak wysoki?" i szukać odpowiedzi w innych wskaźnikach i analizach.
Relacja między wysokością yield a ryzykiem inwestycyjnym
Zazwyczaj istnieje pozytywna korelacja między wysokością yield a poziomem ryzyka inwestycyjnego. Oznacza to, że aktywa oferujące potencjalnie wyższy yield często niosą ze sobą większe ryzyko utraty kapitału lub niższej niż oczekiwana rentowności. Na przykład, obligacje skarbowe krajów o stabilnej gospodarce mają zazwyczaj niski yield, ale są uważane za bardzo bezpieczne. Z kolei obligacje emitowane przez firmy o niższym ratingu kredytowym lub przez kraje rozwijające się mogą oferować wyższy yield, ale wiążą się z większym ryzykiem niewypłacalności. Inwestorzy muszą zatem znaleźć równowagę między poszukiwaniem atrakcyjnego zysku a akceptowalnym poziomem ryzyka.
Pułapki wysokiego yieldu – kiedy atrakcyjna stopa zwrotu powinna wzbudzić czujność?
Wysoki yield może być kuszący, ale często kryje w sobie pewne pułapki. Powinien wzbudzić naszą czujność, gdy: 1. Ryzyko niewypłacalności jest wysokie Dotyczy to zwłaszcza obligacji korporacyjnych o niskim ratingu kredytowym lub akcji spółek w trudnej sytuacji finansowej. 2. Istnieje ryzyko bańki spekulacyjnej Niektóre aktywa mogą być przewartościowane, co sztucznie zawyża ich yield, ale może prowadzić do gwałtownego spadku wartości. 3. Aktywo jest mało płynne Trudność w szybkiej sprzedaży aktywa po oczekiwanej cenie może być ukrytym ryzykiem. 4. Dochód jest niestabilny Na przykład, wysoka stopa dywidendy może być chwilowa, jeśli spółka ma problemy z generowaniem zysków. Zawsze należy dokładnie analizować fundamenty inwestycji, a nie tylko bazować na samym wskaźniku yield.
Yield to nie wszystko: Czym różni się od całkowitej stopy zwrotu (ROI)?
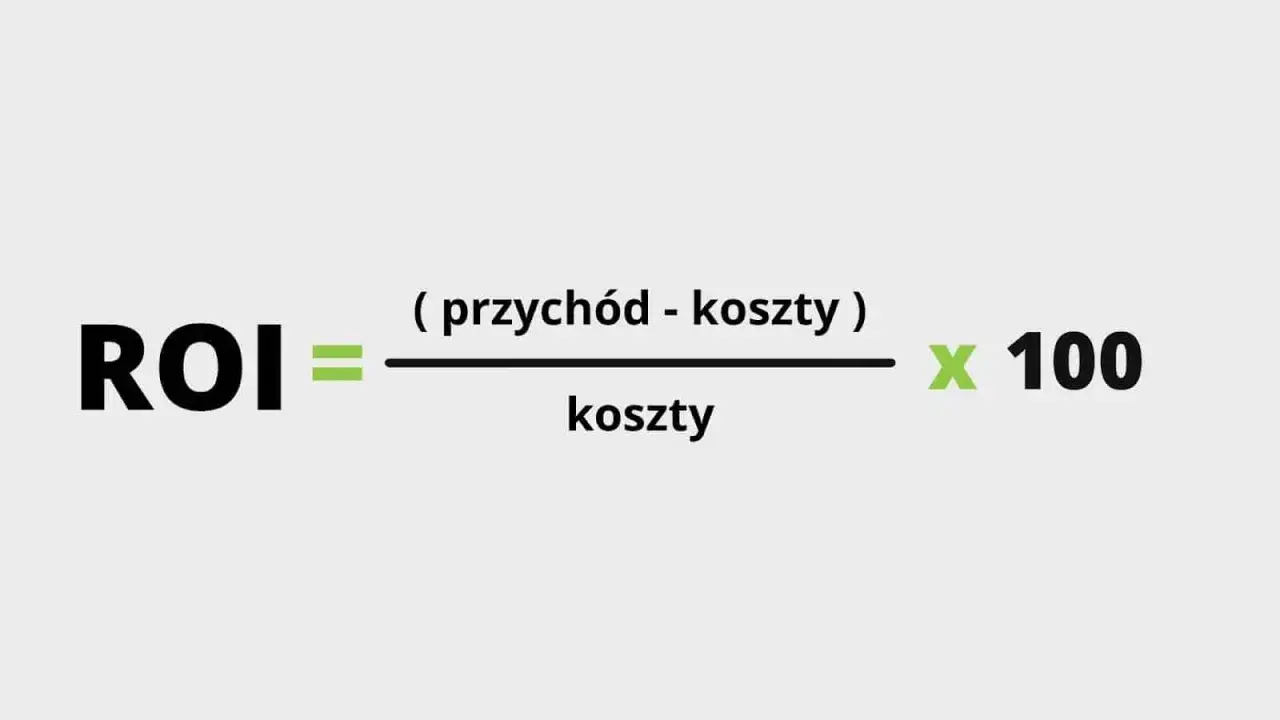
Ważne jest, aby odróżnić "yield" od całkowitej stopy zwrotu, czyli ROI (Return on Investment). Choć oba wskaźniki mierzą rentowność inwestycji, robią to w nieco inny sposób. "Yield" skupia się głównie na bieżącym dochodzie generowanym przez aktywo są to odsetki z obligacji, dywidendy z akcji, czy czynsz z nieruchomości. ROI natomiast bierze pod uwagę całość zysku, włączając w to zarówno dochód bieżący, jak i zysk kapitałowy, czyli zmianę wartości samego aktywa.
Na przykład, akcja może mieć niski Dividend Yield, ale jeśli jej cena znacząco wzrośnie, całkowita stopa zwrotu (ROI) będzie wysoka. Z drugiej strony, obligacja może oferować stabilny, wysoki yield w postaci odsetek, ale jej cena rynkowa może spaść, co obniży całkowity zwrot z inwestycji. Zrozumienie tej różnicy jest kluczowe. Yield jest ważniejszy dla inwestorów, którzy szukają stabilnego, regularnego dochodu pasywnego, podczas gdy ROI jest lepszym wskaźnikiem do oceny ogólnej efektywności inwestycji i maksymalizacji wzrostu kapitału w dłuższym okresie.
Dochód bieżący a zysk kapitałowy – dwa filary Twojej inwestycji
Każda inwestycja może generować zysk na dwa sposoby: poprzez dochód bieżący i zysk kapitałowy. Dochód bieżący to pieniądze, które otrzymujemy regularnie w trakcie posiadania aktywa są to odsetki od obligacji, dywidendy od akcji, czy czynsz od nieruchomości. "Yield" jest miarą tego właśnie dochodu bieżącego. Zysk kapitałowy natomiast to zmiana wartości samego aktywa. Jeśli kupiliśmy akcję za 100 zł, a jej cena wzrosła do 150 zł, to zysk kapitałowy wynosi 50 zł. Całkowita stopa zwrotu (ROI) sumuje oba te elementy, dając pełny obraz zysku z inwestycji.
Kiedy yield jest ważniejszy, a kiedy powinieneś patrzeć na ROI?
Wybór między analizą yield a ROI zależy od Twoich celów inwestycyjnych. Jeśli Twoim priorytetem jest generowanie regularnego, przewidywalnego dochodu pasywnego na przykład, jeśli planujesz żyć z inwestycji to właśnie yield będzie dla Ciebie kluczowym wskaźnikiem. Inwestorzy poszukujący stałych przepływów pieniężnych będą zwracać uwagę na wysoki Dividend Yield akcji dywidendowych, wysoki Current Yield obligacji, czy stabilny cap rate nieruchomości. Z kolei, jeśli Twoim głównym celem jest maksymalizacja wzrostu kapitału w długim terminie, powinieneś skupić się na ROI. Pozwoli Ci to ocenić, które inwestycje przyniosły największy całkowity zysk, uwzględniając zarówno dochód bieżący, jak i wzrost wartości aktywa.
Jak wykorzystać analizę yield w budowaniu własnej strategii inwestycyjnej?
Analiza "yield" to potężne narzędzie, które może znacząco pomóc w kształtowaniu Twojej strategii inwestycyjnej. Pozwala ona na porównywanie różnych klas aktywów w sposób bardziej obiektywny. Dzięki temu możesz efektywniej alokować swój kapitał, kierując go tam, gdzie potencjalny zwrot jest najlepiej dopasowany do Twojego profilu ryzyka i celów. Niezależnie od tego, czy jesteś początkującym, czy doświadczonym inwestorem, zrozumienie i stosowanie analizy yield otworzy Ci drogę do bardziej świadomych i zyskownych decyzji.
Budowanie portfela inwestycyjnego w oparciu o aktywa o stabilnym i przewidywalnym yieldzie jest szczególnie atrakcyjne dla osób poszukujących regularnych przepływów pieniężnych. Skupienie się na aktywach, które konsekwentnie generują dochód, może zapewnić poczucie bezpieczeństwa i stabilności finansowej. Jest to strategia często wybierana przez inwestorów dochodowych, którzy chcą zapewnić sobie stały strumień pieniędzy, niezależnie od krótkoterminowych wahań na rynkach.
Porównywanie różnych klas aktywów za pomocą wskaźnika yield
Wskaźnik yield stanowi doskonałe narzędzie do porównywania rentowności inwestycji w pozornie różne aktywa, takie jak obligacje, akcje dywidendowe czy nieruchomości. Pozwala on na stworzenie wspólnego mianownika, który ułatwia ocenę, która z tych opcji może przynieść najlepszy zwrot w stosunku do poniesionego ryzyka. Na przykład, analizując yield obligacji skarbowych, dywidendę z akcji spółki technologicznej i stopę kapitalizacji z najmu mieszkania, możesz podjąć bardziej świadomą decyzję o tym, gdzie najlepiej zainwestować swój kapitał, aby osiągnąć zamierzone cele finansowe.
Przeczytaj również: Jak inwestować w nieruchomości bez kapitału i unikać strat finansowych
Budowa portfela w oparciu o aktywa o stabilnym i przewidywalnym yieldzie
Dla inwestorów, których głównym celem jest generowanie regularnego dochodu pasywnego, budowa portfela opartego na aktywach o stabilnym i przewidywalnym yieldzie jest kluczowa. Oznacza to wybór instrumentów, które historycznie wykazywały się konsekwencją w generowaniu zysków. Mogą to być na przykład obligacje o wysokiej wiarygodności kredytowej, które oferują regularne płatności odsetek, lub akcje spółek o ugruntowanej pozycji na rynku, które mają długą historię wypłacania stabilnych dywidend. Taka strategia pozwala na stworzenie portfela, który generuje przewidywalne przepływy pieniężne, co jest nieocenione dla osób dążących do finansowej niezależności i bezpieczeństwa.